⚠️ この記事は「閣議決定の段階」の内容です
飲食料品の消費税率1%への引き下げは、2026年9月15日に閣議決定された大綱にもとづく予定です。2026年9月時点では法律は成立していません。今後の国会審議で内容が変わる可能性があります。法律が成立したら、この記事も更新します。
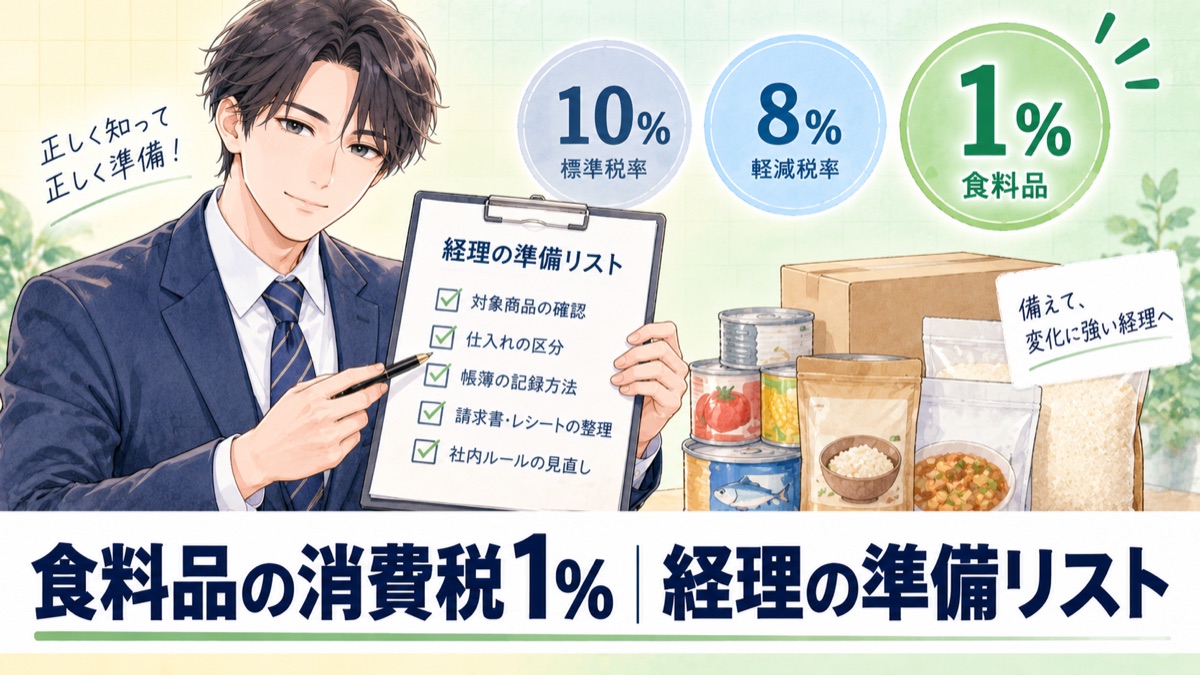
2027年4月から2年間、飲食料品の消費税が1%に下がる予定です。買い物をする側としてはうれしいニュースですが、経理の立場で見ると、話はそう単純ではありません。
私は経理の仕事を17年続けてきました。2019年に消費税が10%になり、軽減税率(8%)が始まったときも経理として対応しましたが、正直に言って大変でした。今回は1%・8%・10%の3つの税率が同時に存在し、しかも2年後にまた8%へ戻る予定です。準備は早いほうがいいと感じています。
この記事では、政府の大綱と国税庁の案内をもとに、経理担当者が2027年4月までに準備しておくことを整理します。後半では、保存食のように在庫期間が長い食品を扱う会社の注意点も取り上げます。
「食べ物を売っていない会社には関係ない」と思いがちですが、経費の処理や請求書のチェックは、どの会社にも関係します。
結論:経理がやることは大きく5つ
📝 この記事のポイント
- 会計ソフトに「1%」の税区分を作る(2029年4月の戻しも見越す)
- 取引先の請求書に1%の税率と税額が正しく書かれているか確認する
- 3月と4月をまたぐ締め日の請求は、日付で8%と1%に分ける
- 4月以降でも8%のまま残る取引(一部の定期購入・通販)を把握する
- 食品を売る会社は、返品・値札・セット商品・中間申告を個別に確認する
何が、いつから、何%になるのか
大綱では、2027年(令和9年)4月1日から2029年(令和11年)3月31日までの2年間、今8%の軽減税率が適用されている飲食料品の税率を1%(国0.78%+地方消費税)にするとしています。
| 対象 | 今 | 2027年4月〜2029年3月(予定) |
|---|---|---|
| 飲食料品(テイクアウト・宅配を含む) | 8% | 1% |
| 外食(店内での飲食) | 10% | 10%(変わらない) |
| お酒 | 10% | 10%(変わらない) |
| 新聞の定期購読(週2回以上発行) | 8% | 8%(変わらない) |
| 上記以外の商品・サービス | 10% | 10%(変わらない) |
対象になる飲食料品の範囲は、今8%になっているものと同じとされています。範囲の線引きそのものは変わらず、税率だけが変わるイメージです。
ポイントは、8%が消えるわけではないことです。新聞の定期購読と、あとで説明する経過措置の取引は8%のまま。2年間は3つの税率が混ざります。
どの会社にも関係する準備
①会計ソフト・システムに「1%」の税区分を作る
いちばん最初にやるべきなのが、会計ソフトや販売管理システムの税区分の追加です。「仕入1%」「売上1%」のような区分がないと、仕訳の段階で正しく処理できません。
注意したいのは、2029年4月に8%へ戻る予定であることです。1%の区分を作るときは、2年後に元へ戻す手順までセットで考えておくと、切り替え時に慌てずにすみます。クラウド型の会計ソフトは自動で対応することが多いですが、自社で作った集計表やExcelの計算式は自分で直す必要があります。
②請求書(インボイス)の税率と税額を確認する
大綱では、1%の飲食料品を売ったり買ったりしたときの適格請求書(インボイス)には、「適用税率」の欄に1%を、「消費税額等」の欄に1%で計算した税額を書くとしています。
4月以降に届く請求書は、しばらくの間、次の点をチェックしてください。
- 飲食料品が1%になっているか(8%のままになっていないか)
- 1%・8%・10%の税率ごとに合計と税額が分かれているか
- 取引先の請求書の税額と、自社で計算した税額にずれがないか
③3月と4月をまたぐ締め日の請求は分ける
たとえば「毎月20日締め」の取引先から届く、3月21日〜4月20日分の請求書は、同じ1枚の中に3月分(8%)と4月分(1%)が混ざります。税率は「いつ請求されたか」ではなく「いつ納品されたか(譲渡の日)」で決まるので、日付で分けて処理します。
④経費精算の税区分に気をつける
社内の会議用に買ったお茶やお菓子は1%、飲食店での会食は10%です。今は8%と10%の差ですが、2年間は1%と10%になり、差が大きくなります。税区分の選び間違いが、そのまま大きな税額の差になるので注意が必要です。
4月以降でも8%のまま残る取引(経過措置)
「4月1日以降の飲食料品は全部1%」とは限りません。大綱では、次の2つは4月1日以降に届いても8%とされています。
| 取引 | 8%のままになる条件 |
|---|---|
| 定期供給契約(不特定多数に定期的に届ける契約) | 2027年1月1日より前に契約し、4月1日より前に代金を受け取っている分 |
| 通信販売 | 2027年1月1日より前に販売条件を示し、4月1日より前に申し込みを受けた分 |
どちらも、1%を前提に契約や販売条件を決めている場合などは除かれます。定期購入や通販をしている会社は、2026年のうちに、既存の契約をどう扱うかを決めておく必要があります。
「2027年1月1日」が境目になるのが見落としやすいところです。4月の話だと思っていると、年内に決めるべきことを逃します。
食品を売る会社の注意点(在庫が長い場合)
ここからは、飲食料品を販売している会社向けです。とくに保存食や缶詰のように、仕入れてから売れるまで1年、2年とかかる商品を扱う会社で迷いやすい点をまとめます。
8%で仕入れた在庫を1%で売っても、消費税の損は出ない
よくある疑問が「8%で仕入れた在庫を1%で売ったら、差額の分だけ損をするのでは?」というものです。
一般課税(本則課税)の会社であれば、仕入れのときに払った8%の消費税は、仕入れた年の申告ですでに差し引かれています。売るときは、1%分をお客さまから預かって納めるだけです。税率が変わったからといって、手元の在庫の消費税をさかのぼって調整する手続きはありません。
| 時期 | 税率 | 申告での扱い | |
|---|---|---|---|
| 仕入れ | 2025年 | 8% | 2025年分の申告で仕入税額として控除 |
| 販売 | 2027年5月 | 1% | 2027年分の申告で売上税額として計上 |
消費税は「預かった税」と「払った税」の差額を納める仕組みなので、税率が変わっても、会社の利益そのものが消費税で減るわけではありません。影響が出るのは、税込の販売価格をいくらにするかという値付けの判断のほうです。
3月以前に売った商品の返品は8%
3月までに8%で販売した商品が、4月以降に返品された場合は、もとの売上と同じ8%で処理します。反対に、4月以降に1%で売った商品の返品や値引きは1%です。在庫が長く動く会社ほど、返品のタイミングが切り替え日をまたぎやすいので、返品伝票に「元の販売日」がわかるようにしておくと安全です。
値札の貼り替えには特例がある
保存食はパッケージに価格が印刷されていることも多く、税率変更の日に全部の値札を貼り替えるのは現実的ではありません。大綱では、総額表示にすぐ対応できない事情がある場合に限り、誤認されないための掲示などをすることを条件に、次の期間は古い税率の税込価格のままでもよいとしています。
| 期間 | 表示してよい税込価格 |
|---|---|
| 2027年2月1日〜3月31日 | 1%の税込価格(先に下げてもよい) |
| 2027年4月1日〜5月31日 | 8%の税込価格(貼り替えが間に合わない場合) |
| 2029年2月1日〜3月31日 | 8%の税込価格(戻しの準備) |
| 2029年4月1日〜5月31日 | 1%の税込価格(貼り替えが間に合わない場合) |
ただし、税抜価格だけを表示する方法は、引き続き認められません。
防災セットのような「食品+食品以外」の商品
食品と食品以外がセットになった商品(一体資産)は、今のルールでは、税抜1万円以下で、食品の価値が全体の3分の2以上なら8%、そうでなければ10%です。対象の範囲は「今の8%と同じ」とされているので、今8%のセット商品は1%、10%のセット商品は10%のままになる見込みです。
セット商品を扱っている会社は、今のうちにどの商品がどちらの区分かを一覧にしておくと、切り替え時に迷いません。細かい扱いは、国税庁のQ&Aで確認してください。
消費税が戻ってくる(還付)ことがある
売上の多くが食品の会社では、売上で預かる消費税は1%になる一方、家賃や光熱費、備品などの経費で払う消費税は10%のままです。その結果、払った消費税のほうが多くなり、還付になることがあります。
そのほか、次のような特例も用意される予定です。
- 中間申告の特例:前の年の実績で計算すると払いすぎになるため、1%で計算し直した税額で中間申告ができる
- 簡易課税の特例:1%の売上分は、業種区分に関係なく「売上の税額と同じ額」を仕入税額として差し引ける
- 届出の特例:簡易課税をやめて一般課税に移る届出などを、2027年4月1日を含む課税期間の末日までに出せば、その期間の初めから適用できる(簡易課税の「2年縛り」も適用しない)
還付になるかどうかは、会社の売上と経費のバランスしだいです。中間申告の特例を使うかどうかも含めて、顧問の税理士さんと早めに相談しておくのがおすすめです。
2029年4月の「8%への戻し」も忘れずに
今回の引き下げは2年間の予定です。2029年4月1日には8%へ戻る予定なので、切り替え作業は2回あると考えてください。
在庫期間の長い会社では、2027年4月以降に1%で仕入れた在庫を、2029年4月以降に8%で売ることも起こります。上で説明したとおり、仕入れの税額はその年に控除済みなので、ここでも在庫をさかのぼって調整する必要はありません。ただし、返品や値札の特例は戻しのときにも同じように関係します。
準備のスケジュール
| 時期 | 経理がやること |
|---|---|
| 2026年秋〜 | 法案と国税庁の詳しい案内を確認。自社への影響(食品の売上・仕入れがあるか)を洗い出す |
| 2026年12月まで | 定期購入・通販の契約や販売条件の扱いを決める(2027年1月1日が境目)。セット商品の区分を一覧にする |
| 2027年1月〜3月 | 会計ソフト・販売管理・レジの税区分を準備。取引先へ請求書の書き方を確認。値札の特例(2月〜)を使うか決める |
| 2027年4月1日 | 切り替え。締め日をまたぐ請求、返品の税率に注意 |
| 2027年4月〜5月 | 届いた請求書の税率チェック。値札の特例は5月31日まで |
| 2027年中 | 中間申告の特例、簡易課税・一般課税の届出の特例を使うか判断 |
| 2029年4月1日 | 8%へ戻す(予定)。同じ作業をもう一度 |
よくある質問
Q:もう決まったことなのですか?
A:2026年9月15日に政府が大綱を閣議決定した段階で、法律はまだ成立していません。今後の国会審議で内容が変わる可能性があります。
Q:食べ物を売っていない会社には関係ありますか?
A:あります。会議用のお茶やお菓子、社内で使う飲料などの経費が1%になるので、会計ソフトの税区分と経費精算のルールは、どの会社でも見直しが必要です。
Q:8%で仕入れた在庫を1%で売ると、会社は損をしますか?
A:一般課税の会社であれば、仕入れの8%分はすでにその年の申告で控除されているので、消費税の計算上の損は出ません。影響が出るのは税込価格をいくらにするかという値付けです。
Q:外食は1%になりますか?
A:なりません。店内での飲食(外食)とお酒は10%のままです。テイクアウトや宅配は飲食料品として1%の対象になる予定です。
Q:軽減税率の8%はなくなりますか?
A:なくなりません。新聞の定期購読と、経過措置の対象になる一部の定期購入・通販は8%のままです。
まとめ
- 2027年4月から2年間、飲食料品は1%になる予定(2026年9月時点では法律は未成立)
- どの会社でも、税区分の追加・請求書のチェック・締め日をまたぐ請求の分け方が必要
- 一部の定期購入と通販は8%のまま。境目は2027年1月1日
- 在庫を8%で仕入れて1%で売っても、消費税の計算上の損は出ない。注意すべきは返品・値札・セット商品
- 2029年4月に8%へ戻る予定。切り替えは2回ある
2019年の軽減税率導入のとき、私自身も経理として対応に苦労しました。今回は税率が3つになり、2年後にもう一度切り替えがあります。法律の成立を待ちつつ、影響の洗い出しだけでも今のうちに始めておくのがおすすめです。
📊 税率変更をきっかけに会計ソフトを見直すなら
税率の変更は、自社の会計ソフトが法改正にどれだけ早く対応してくれるかを見直すよい機会です。中小企業の経理目線で、主な会計ソフトを比べました。
📚 あわせて読みたい
※この記事は、内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)と、国税庁のリーフレット(2026年9月)をもとにしています。法律の成立後に内容が変わる可能性があります。個別の判断は税務署や税理士にご確認ください。
コメント